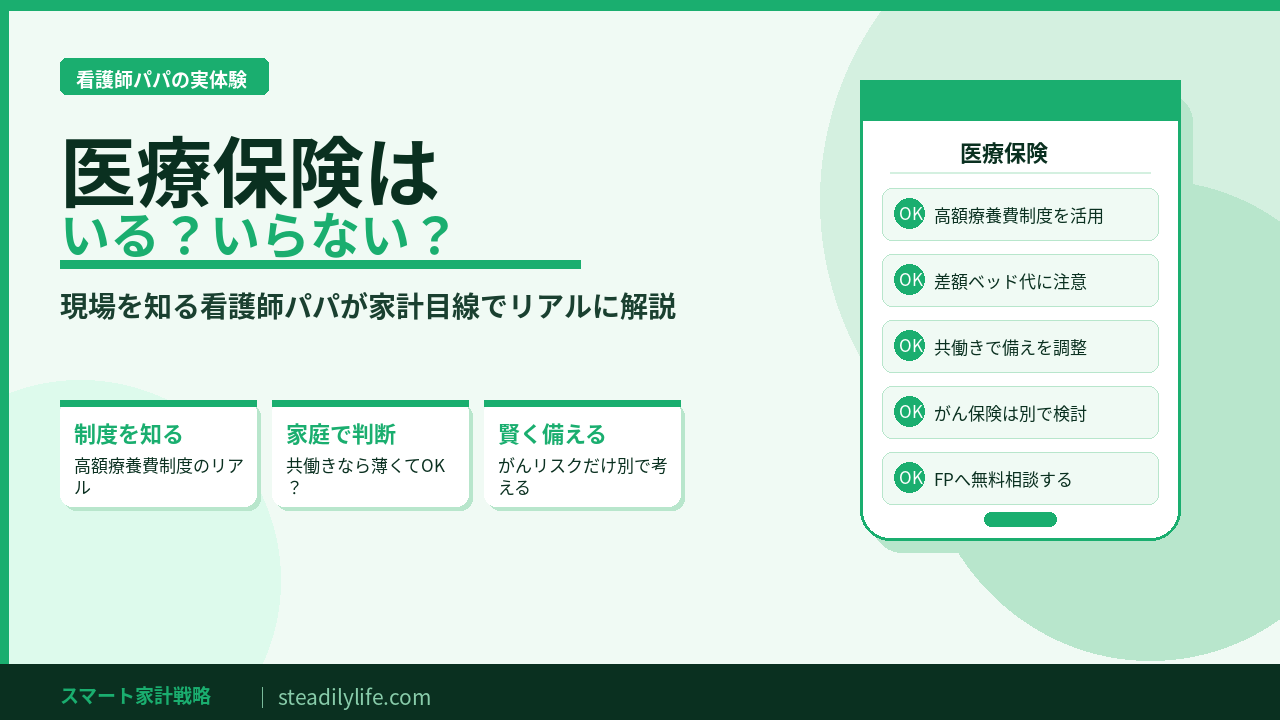
こんにちは、yosioです。
僕は看護師として働きながら、家計の固定費削減にも取り組んでいます。
そんな僕が長年「なんとなく払い続けていた」のが、医療保険でした。
「看護師なら医療保険が必要かどうか分かるんじゃないの?」
と思われるかもしれません。
でも実際は逆で、入院や治療が必要になった患者さんを見ているからこそ、「もし自分や家族がこうなったら……」という不安から、深く考えずに保険を続けていました。
ところが家計の固定費を本気で見直すようになり、
「そもそも、わが家に今の医療保険は本当に必要なのか?」
と初めて考えるようになりました。
そこで確認したのが、
- 入院したとき実際に自己負担するお金
- 高額療養費制度などの公的保障
- すぐに使える貯蓄
- 入院して働けなくなった場合の家計への影響
です。
その結果、保険料をただ払い続けるのではなく、「何が不安だから、何に備えるのか」を考えて医療保険を見直せるようになりました。
この記事では、看護師として医療現場で働く僕が、実際に自分の医療保険を見直したときに使った3つの判断基準を紹介します。
医療保険を「絶対に必要」「絶対にいらない」と決めつけるのではなく、自分の家庭にはどこまで必要なのかを考える参考にしてもらえればと思います。
医療保険を見直す前に、まず「入院でいくら必要か」を確認した
医療保険を見直すとき、最初に考えたのは、
「そもそも入院したら、自分はいくら負担するのか?」
ということでした。
病院で働いていると、入院患者さんからお金の心配を聞くことがあります。
「思ったより入院費がかかった」という人もいれば、「高額療養費制度があって思っていたより負担が少なかった」という人もいます。
看護師として感じるのは、入院したときの家計への影響は人によってかなり違うということです。
日本には高額療養費制度があり、1か月の保険診療の自己負担が一定額を超えた場合、超えた分が支給されます。
ただし、上限額は全員同じではなく、年齢や所得によって異なります。
また、高額療養費制度は2026年8月から見直されているため、以前の記事などで紹介されている金額と現在の自己負担上限が異なる場合があります。
そのため僕は、「医療費は8万円くらいあれば大丈夫」のように一律に考えるのではなく、自分の所得区分ではどのくらいになるのかを確認することが大切だと考えています。
入院費については、医療費だけでなく食事代や差額ベッド代、1週間・3週間・1ヶ月入院した場合の費用まで別の記事で詳しく計算しています。
→ 入院費はいくらかかる?1週間・3週間・1ヶ月の自己負担を看護師が解説
高額療養費だけではカバーできない費用も考えた
高額療養費制度があるからといって、入院にかかるすべてのお金が対象になるわけではありません。
医療保険を見直すとき、僕が特に確認したのは制度の対象外になる費用でした。
差額ベッド代
希望して個室や少人数の病室を利用した場合、差額ベッド代が発生することがあります。
差額ベッド代は高額療養費制度の対象外です。
個室を利用するかどうかでも、入院時の自己負担は大きく変わります。
入院中の食事代
入院中の食事にも自己負担があります。
これも高額療養費制度の対象となる保険診療の自己負担とは別に考える必要があります。
食事に関する負担額は制度改正によって変更されることがあるため、最新の金額は厚生労働省や加入している健康保険の情報を確認してください。
日用品・家族の交通費
パジャマや洗面用具などの日用品、家族が病院へ来るための交通費や駐車場代などもかかる可能性があります。
一つひとつは大きな金額ではなくても、入院期間が長くなるほど積み重なります。
仕事を休むことによる収入減
そして、僕が医療保険を考えるうえで重要だと思ったのが、**医療費そのものより「働けなくなること」**でした。
会社員など一定の条件を満たせば傷病手当金を受けられる可能性がありますが、普段とまったく同じ収入が続くとは限りません。
特に入院や療養が長期間になれば、
「病院にいくら払うか」だけでなく「収入が減った状態で家計を維持できるか」
まで考える必要があります。
僕はここまで整理して初めて、医療保険を考えるときは入院給付金だけを見るのでは不十分だと感じました。
我が家が医療保険を見直した3つの基準
入院したときにかかるお金と、公的制度でカバーできる範囲を確認したうえで、我が家では医療保険を見直しました。
このとき意識したのは、
「医療保険が必要か、不要か」
を先に決めないことです。
家庭によって、貯蓄額も働き方も家族構成も違います。
そこで我が家では、次の3つを順番に確認しました。
① 入院費を貯蓄でどこまで払えるか
まず確認したのは、急に入院しても使える貯蓄がどのくらいあるかです。
日本には高額療養費制度がありますが、入院にかかるすべてのお金が対象になるわけではありません。
食事代や差額ベッド代、日用品など、高額療養費とは別に支払う費用もあります。
だから我が家では、
「貯金が○万円あるから大丈夫」ではなく、「突然入院しても、生活費を残したままどのくらい医療費に使えるか」
で考えました。
例えば100万円の貯蓄があったとしても、そのすべてを医療費に使える家庭ばかりではありません。
子どもの教育費や住宅費、車の買い替えなど、近いうちに必要なお金まで含まれている場合もあります。
逆に、入院による自己負担を家計から無理なく支払えるのであれば、その部分まで民間の医療保険で手厚く備える必要性は下がると考えました。
「いくら貯金があるか」ではなく、「入院しても家計が崩れないか」
これが1つ目の判断基準です。
② 共働きでも「片方が働けなくなった場合」を考える
次に考えたのが、入院して働けなくなった場合の収入です。
我が家は共働きなので、どちらか一方が入院しても、もう一方の収入がすぐにゼロになるわけではありません。
これは医療保険を考えるうえで、我が家にとって大きなポイントでした。
ただし、
「共働きだから安心」とまでは考えていません。
例えば僕が長期間働けなくなれば、その分だけ世帯収入は減ります。
さらに子どもがいる家庭では、入院した本人だけでなく、残された家族の生活にも影響します。
送迎や家事の負担が増えたり、場合によっては配偶者も仕事を調整したりするかもしれません。
そこで我が家では、
- 自分が働けなくなったら収入はいくら減るか
- 傷病手当金などを利用できるか
- 配偶者の収入だけで固定費をどこまで払えるか
- 貯蓄で何ヶ月程度家計を維持できるか
を確認しました。
医療保険を考えるときは、入院1日○円の給付金だけでなく、働けなくなったとき家計がどうなるかを見ることも重要だと感じています。
③ 「何となく不安」を具体的なリスクに分ける
最後に考えたのが、
「そもそも、自分は何が不安で医療保険に入っているのか?」
ということです。
僕自身、以前はここがかなり曖昧でした。
入院するのが不安。
がんになるのが不安。
働けなくなるのが不安。
子どもがいるから何となく不安。
こうした不安を全部まとめて「だから医療保険が必要」と考えていました。
でも、実際にはそれぞれ別のリスクです。
短期間の入院費が心配なのか。
長期間働けなくなることが心配なのか。
治療が長期化する病気への備えが心配なのか。
不安の中身によって、必要な備えも変わります。
だから我が家では、「とりあえず保障を増やす」のではなく、
公的制度と貯蓄で対応できない部分はどこなのか
を考えてから、民間保険で備える範囲を決めるようにしました。
この考え方に変えてから、保険を「入っていると安心だから」ではなく、家計のリスクを補うためのものとして考えられるようになりました。
結局、医療保険は入ったほうがいいの?やめたほうがいいの?
「いくら貯金があれば不要」とは一律に言えないんだ。僕は公的制度・貯蓄・収入減を確認して、それでも家計で負担できない部分に備えるように考えたよ。
医療保険を見直す前に確認したい4つのこと
実際に医療保険を見直すなら、いきなり解約したり新しい保険を探したりするのではなく、まず現在の状況を整理するのがおすすめです。
僕が確認したのは、主に次の4つでした。
① 毎月いくら保険料を払っているか
まずは現在の保険料を確認します。
月額だけでなく、
月額保険料×12ヶ月=年間保険料
まで計算すると、固定費としてどのくらい負担しているのか分かりやすくなります。
僕も固定費を見直したことで、「なんとなく毎月払う」のではなく、年間でいくら払っているかを見るようになりました。
② 何に対していくら保障されるのか
次に、加入している保険の保障内容を確認します。
「医療保険に入っている」だけでは十分ではありません。
入院・手術・特約など、何が起きたときに、いくら受け取れるのかを確認します。
そして、その保障が現在の自分や家族に本当に必要なのかを考えます。
③ 貯蓄と毎月の生活費
すぐに使える貯蓄と、毎月の生活費も確認します。
ここで大切なのは、資産総額だけを見るのではなく、
「収入が減った状態でも、何ヶ月生活できるか」
という視点です。
医療費を支払えても、その後の生活費が足りなくなれば家計は苦しくなります。
④ 公的保障・勤務先の制度
最後に、高額療養費制度や傷病手当金などの公的保障、勤務先独自の福利厚生を確認します。
自分がすでに利用できる保障を知らないまま民間保険を増やすと、必要以上の保障になってしまう可能性があります。
公的保障 → 貯蓄 → それでも不足する部分を民間保険
という順番で考えると、必要な保障を整理しやすくなります。
結局、医療保険は入ったほうがいいの?やめたほうがいいの?
「貯蓄が100〜200万円以上ある」「共働きで収入が安定している」なら、薄くしても大丈夫なケースが多いよ。ただし、がんや長期療養のリスクはゼロじゃないから、そこだけ別で備えるのが今の僕の考え方だよ。
自分だけで判断しにくい場合は第三者に相談する方法もある
ここまで確認しても、
「今の保障が多すぎるのか分からない」
「この保険を解約して本当に大丈夫?」
と迷うこともあると思います。
僕自身も、保険の見直しではファイナンシャルプランナーへの相談を利用しました。
よかったのは、単純に「この保険をやめた方がいい」と判断してもらうことではなく、貯蓄・収入・家族構成などを含めて家計全体を整理できたことです。
一方で、相談したからといって、提案された保険に必ず加入する必要はありません。
最終的に大切なのは、
「なぜこの保障が必要なのかを自分で説明できる状態にすること」
だと思っています。
自分で判断できる場合は無理に相談する必要はありません。
逆に、現在の保険内容が複雑だったり、家族構成が変わったりして自分だけでは整理しにくい場合は、第三者へ相談するのも一つの方法です。
まとめ|医療保険は「必要・不要」ではなく、わが家に必要な分を考える
僕は看護師として働いていますが、以前は医療保険について、
「入院したら怖いから、入っておいた方が安心」
という感覚で考えていました。
でも、家計の固定費を見直すなかで、
- 入院したら実際にいくらかかるのか
- 高額療養費制度などでどこまでカバーできるのか
- すぐに使える貯蓄はいくらあるのか
- 働けなくなった場合に家計を維持できるのか
- 今入っている保険は何を保障しているのか
を一つずつ確認しました。
そこで気づいたのは、
医療保険を「必要か・不要か」の2択で考えなくていい
ということです。
公的保障や貯蓄で対応できる部分まで、すべて民間保険で備える必要はありません。
一方で、貯蓄や働き方、家族構成によっては、保険が家計を守る手段になることもあります。
我が家では、
公的保障 → 貯蓄 → 収入減への備え → それでも不足する部分を民間保険
という順番で考えるようになりました。
看護師として医療現場を知っているからこそ、「病気になったらどうしよう」という不安はあります。
でも今は、その不安だけで保険料を払い続けるのではなく、何に備えるための保険なのかを理解して持つことの方が大切だと思っています。
同じように「今の医療保険、このままでいいのかな?」と感じている方は、まず現在の保障・貯蓄・公的制度から確認してみてください。
またね!
現在の保障内容や家計状況を整理しても、それでも「どこまで残せばいいか分からない」という場合は、ファイナンシャルプランナーへ相談する方法もあります。
僕自身も保険を見直すときに利用しました。
相談したからといって必ず保険を変更する必要はないので、今の保障を整理するための選択肢の一つとして考えてみてください。
💬 無料保険相談
保険の見直し、一人で悩まなくていい
ファイナンシャルプランナーに家計全体を見てもらいながら、必要な保険・不要な保険を整理できます。何度でも無料です。
※ 保険会社の回し者ではなく、中立的なアドバイスがもらえます。
無料で保険相談してみる
コメント