こんにちは、yosioです。
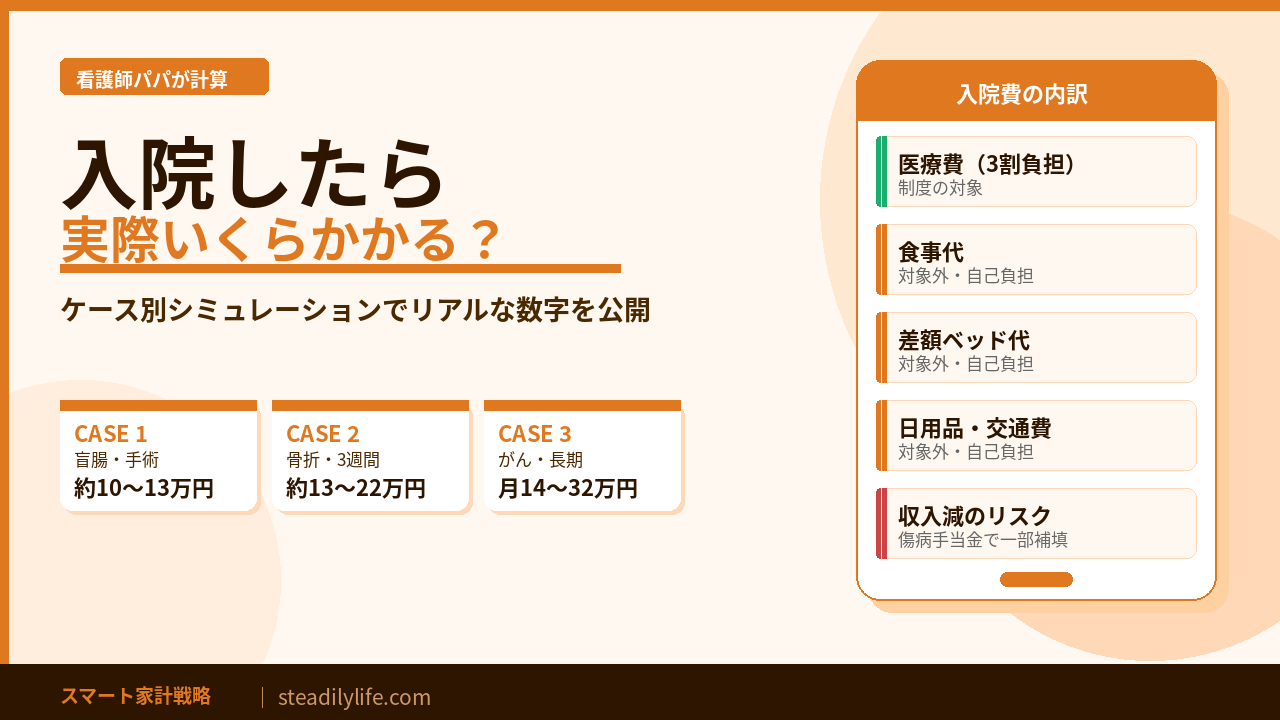
「もし1週間入院したら、実際いくら払うんだろう?」
「手術になったら数十万円、100万円以上かかるの?」
入院するとお金がかかることは分かっていても、実際に自分で負担する金額まではイメージしにくいですよね。
僕自身、看護師として入院患者さんに関わってきましたが、自分が入院する側になった場合の費用をきちんと計算したことはありませんでした。
保険を見直すタイミングで改めて調べてみると、入院費は単純に「医療費がいくらかかったか」だけでは決まりません。
日本には高額療養費制度がある一方で、食事代・差額ベッド代・日用品・家族の交通費など、制度の対象にならない費用もあります。
この記事では、
- 入院すると何にお金がかかるのか
- 高額療養費制度を使うと自己負担はどうなるのか
- 1週間・3週間・1ヶ月入院した場合の費用
- 医療費以外にかかる「見えない費用」
を、看護師としての経験も交えながら具体的に解説します。
「入院に備えて、いくらくらい用意しておけばいい?」と考えている方は、まず実際にかかる費用から確認してみてください。
入院費はいくらかかる?まず知っておきたい4つの費用
入院したときに支払うお金は、医療費だけではありません。
大きく分けると、次の4つを考えておく必要があります。
| 費用 | 内容 | 高額療養費の対象 |
|---|---|---|
| 医療費 | 診察・検査・手術・薬など | 対象 |
| 入院中の食事代 | 入院中に提供される食事 | 原則対象外 |
| 差額ベッド代 | 希望して個室などを利用した場合 | 対象外 |
| その他 | 日用品・家族の交通費など | 対象外 |
この中で特に重要なのが、高額療養費制度の対象になるのは保険診療の自己負担分であり、入院にかかったすべてのお金が対象になるわけではないという点です。
例えば、医療費の自己負担が高額になっても、高額療養費制度によって一定の上限があります。
一方で、食事代や差額ベッド代、日用品などは別に考える必要があります。
そのため、
「高額療養費がある=入院費はほとんどかからない」
とは限りません。
高額療養費制度って、全部の費用が戻ってくるわけじゃないんだ。
そう。医療費だけが対象で、食事代や差額ベッド代は戻ってこないんだよね。現場でも「思ったより請求が多い」と驚く患者さんは少なくないよ。
高額療養費制度を使うと自己負担はいくらになる?
入院費を考えるうえで知っておきたいのが、高額療養費制度です。
高額療養費制度とは、1か月に医療機関や薬局で支払う医療費の自己負担が一定額を超えた場合、超えた分が支給される制度です。
ただし、自己負担の上限は全員同じではありません。
年齢や所得によって上限額が異なります。
また、高額療養費制度は2026年8月から見直されているため、以前の記事やSNSなどで紹介されている金額と現在の上限額が異なる場合があります。
例えば厚生労働省では、2026年8月以降、70歳未満・年収約370万〜510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円になる例を示しています。
つまり、手術などで医療費そのものが100万円になったからといって、そのまま100万円を自己負担するわけではありません。
ただし、ここでも注意したいのが、
高額療養費制度の対象になるのは、原則として保険診療の自己負担分である
ということです。
食事代や差額ベッド代などは別にかかります。
さらに、高額療養費は基本的に暦月(1日から末日)単位で考えるため、入院が月をまたぐ場合には注意が必要です。
例えば同じ30日間の入院でも、「1日〜30日」と「20日〜翌月18日」では、高額療養費の計算結果が変わる可能性があります。
長期療養については、多数回該当や2026年8月から導入された年間上限など、負担を軽減する仕組みもあります。
実際の自己負担額は年齢・所得・治療費・入院期間などによって変わるため、「入院したら必ず○万円」と一律には言えません。
※高額療養費制度の自己負担限度額は制度改正されることがあります。最新の金額は厚生労働省や加入している健康保険の案内をご確認ください。
1週間・3週間・1ヶ月入院したらいくらかかる?
入院費は、病気や治療内容、所得、個室を利用するかなどによって大きく変わります。
そこでここでは、入院期間ごとに「どのくらいのお金を考えておけばいいのか」をイメージしやすいようにシミュレーションします。
なお、以下は一般所得者・同一月内の入院を想定した一例です。
高額療養費制度の自己負担上限は年齢・所得などによって異なり、2026年8月から制度も見直されています。実際の負担額がこの金額になるとは限らない点には注意してください。
1週間入院した場合|10万円前後+αがひとつの目安
例えば、急な病気で手術を受け、1週間入院したケースを考えてみます。
医療費が高額になった場合でも、高額療養費制度によって保険診療分の自己負担には所得に応じた上限があります。
一方、食事代や差額ベッド代などは別です。
| 費用 | 金額のイメージ |
|---|---|
| 保険診療の自己負担 | 所得・医療費に応じた高額療養費の上限まで |
| 食事代(7日×3食×550円) | 11,550円 |
| 差額ベッド代 | 0円〜 |
| 日用品・家族の交通費など | 数千円〜 |
| 合計 | 10万円前後+差額ベッド代などがひとつの目安 |
※食事代は2026年6月以降の一般所得者の標準負担額1食550円で計算しています。低所得者などは負担額が異なります。
3週間入院した場合|食事代だけでも約3.5万円
次に、骨折などで手術を受け、3週間程度入院したケースを考えてみます。
| 費用 | 金額のイメージ |
|---|---|
| 保険診療の自己負担 | 所得・医療費に応じた高額療養費の上限まで |
| 食事代(21日×3食×550円) | 34,650円 |
| 差額ベッド代 | 0円〜 |
| 日用品・家族の交通費など | 数千円〜数万円 |
| 合計 | 医療費の自己負担+約3.5万円+その他費用 |
3週間になると、医療費以外の負担も無視できなくなってきます。
特に大きいのが、食事代・差額ベッド代・日用品など、高額療養費制度ではカバーされない費用です。
さらに、仕事を休む期間が長くなれば、入院費そのものだけでなく収入が減る影響も考える必要があります。
1ヶ月入院した場合|医療費以外にも約5万円以上かかることがある
1ヶ月入院すると、食事代だけでも次の金額になります。
550円×3食×30日=49,500円
これに日用品や家族の交通費などが加わります。
| 費用 | 金額のイメージ |
|---|---|
| 保険診療の自己負担 | 所得・医療費に応じた高額療養費の上限まで |
| 食事代(30日×3食×550円) | 49,500円 |
| 差額ベッド代 | 0円〜 |
| 日用品・家族の交通費など | 数千円〜数万円 |
| 合計 | 医療費の自己負担+約5万円+その他費用 |
つまり、高額療養費制度があるからといって、
「1ヶ月入院しても高額療養費の上限額だけ用意すればいい」
というわけではありません。
医療費とは別にかかるお金まで考えておく必要があります。
入院が月をまたぐと自己負担が変わることがある
高額療養費制度を考えるときに注意したいのが、入院した日数だけでなく「いつ入院したか」です。
高額療養費は基本的に1日から末日までの暦月単位で計算されます。
そのため、同じ20日間の入院でも、
- 8月1日〜8月20日
- 8月20日〜9月8日
では、自己負担額が変わる可能性があります。
後者は8月と9月に分かれるため、それぞれの月で高額療養費を計算することになるからです。
つまり、
「1ヶ月入院したから自己負担上限も1ヶ月分」
とは限りません。
実際の入院費を考えるときは、入院日数だけでなく月をまたぐかどうかも確認しておきましょう。
なお、2026年8月からは高額療養費に新たな年間上限も設けられています。長期療養では多数回該当などの負担軽減措置もあるため、長期間の治療を「月額上限×月数」だけで単純計算しないことも重要です。
入院では医療費以外の「見えない費用」もかかる
看護師として入院患者さんと関わっていると、医療費以外の負担も意外と大きいと感じます。
入院すると、次のようなお金もかかる可能性があります。
家族の交通費
家族が面会や荷物の受け渡しなどで病院へ来る場合、交通費がかかります。
自宅から病院までの距離が遠ければ、ガソリン代や駐車場代、公共交通機関の運賃なども積み重なります。
パジャマ・タオル・日用品
病院によっては、パジャマやタオルなどをレンタルできるサービスがあります。
自分で用意する場合でも、洗面用具や下着、飲み物など、入院してから必要になるものがあります。
金額自体は一つひとつ小さくても、入院が長くなるほど負担は増えていきます。
差額ベッド代
個室などを希望して利用した場合には、差額ベッド代がかかることがあります。
差額ベッド代は高額療養費制度の対象ではありません。
そのため、長期入院で個室を利用すると、医療費より差額ベッド代の負担が大きくなるケースもあります。
仕事を休むことによる収入減
そして、家計への影響として忘れたくないのが収入減です。
会社員など一定の条件を満たす場合には傷病手当金を受けられる可能性がありますが、普段の収入がそのまま全額補償されるわけではありません。
長期入院では、
「病院へいくら払うか」だけでなく「働けない期間の家計をどうするか」
まで考える必要があります。
入院に備えていくら用意しておけばいい?
ここまで見てきたように、入院したときの自己負担額は一律ではありません。
入院期間だけでなく、
- 年齢や所得
- 治療内容
- 入院が月をまたぐか
- 個室を利用するか
- 家族の交通費
- 仕事を休んだ場合の収入減
などによって変わります。
そのため、「入院に備えて○万円あれば絶対に安心」とは言い切れません。
僕自身も以前は、「入院したらかなりのお金が必要になるのでは?」という漠然とした不安がありました。
でも、実際に制度や入院中にかかる費用を整理してみると、大切なのは不安だけで保険を増やすことではなく、
「公的制度でどこまでカバーできて、自分の家計では何に備える必要があるのか」
を分けて考えることだと思うようになりました。
例えば、
① 保険診療の自己負担
→ 高額療養費制度を考える
② 食事代・差額ベッド代・日用品など
→ 貯蓄から支払えるか考える
③ 入院が長引いた場合の収入減
→ 傷病手当金など勤務先・公的制度を確認する
④ それでも家計で吸収できない部分
→ 必要に応じて民間保険などを検討する
という順番で考えると整理しやすくなります。
わが家の場合も、「入院したら怖いから、とりあえず保険に入る」ではなく、実際にかかるお金と使える制度を確認してから、医療保険を見直しました。
実際に医療保険を見直したときの考え方はこちら:
「看護師パパが医療保険を見直した話|現場を知るからこそわかった本当に必要な備え」
入院費を考えるときに確認したい3つのこと
入院への備えを考えるなら、保険を増やす前に次の3つを確認してみてください。
1.高額療養費制度を使った場合の自己負担
まずは、自分の年齢や所得では高額療養費制度の自己負担上限がどのくらいになるのか確認します。
高額療養費制度は改正されることがあるため、最新情報は厚生労働省や加入している健康保険で確認するのが確実です。
2.すぐに使える貯蓄がどのくらいあるか
次に、急な入院でも使えるお金を確認します。
医療費だけでなく、
- 食事代
- 日用品
- 家族の交通費
- 差額ベッド代
など、高額療養費制度の対象外となる支出もあります。
「貯金はいくらあるか」だけでなく、そのうち入院時に使えるお金はいくらなのかで考えると分かりやすいです。
3.仕事を休んだときの収入はどうなるか
長期入院では、医療費以上に家計へ影響する可能性があるのが収入減です。
会社員など一定の条件を満たせば傷病手当金を受けられる可能性がありますが、勤務先や働き方によって状況は異なります。
自分が1ヶ月、2ヶ月と働けなくなった場合、
「毎月の生活費をどうするか」
まで確認しておくと、必要な備えを考えやすくなります。
まとめ|入院費は医療費だけで考えない
入院したときに必要なお金は、医療費だけではありません。
今回のポイントをまとめます。
- 保険診療の自己負担には高額療養費制度がある
- 高額療養費の上限は年齢・所得などによって異なる
- 入院中の食事代は高額療養費の対象外
- 差額ベッド代や日用品、家族の交通費なども別にかかる
- 入院が長引けば、仕事を休むことによる収入減も考える必要がある
- 高額療養費は暦月単位なので、月をまたぐ入院では注意する
1週間程度の入院でも、医療費に加えて食事代や日用品などがかかります。
3週間、1ヶ月と入院が長くなれば、医療費以外の負担もさらに大きくなります。
だからこそ、
「入院したら怖いから、とりあえず保険に入る」
ではなく、
「実際に何にいくらかかり、公的制度でどこまでカバーできるのか」
を知ってから備えを考えることが大切だと思います。
僕自身も看護師として患者さんを見てきましたが、自分の家計について考えたときにはじめて、この違いを具体的に意識するようになりました。
保険についても、必要か不要かを一律に決めるのではなく、貯蓄・公的制度・働き方を確認したうえで、自分の家庭に不足する部分を考えるのがいいと思います。
同じように「入院したら実際いくらかかるんだろう?」と不安に感じていた方の参考になれば嬉しいです。
またね!
「じゃあ医療保険はどこまで必要?」と迷っている方へ
僕自身も、公的制度や実際の入院費を調べたうえで医療保険を見直しました。
→ 看護師パパが医療保険を見直した話|現場を知るからこそわかった本当に必要な備え
コメント